Sexta à tarde, corredor de um prédio qualquer do Setor Bueno. Uma mala de rodinhas faz o seu barulho conhecido sobre o piso. Na porta do 704, uma fechadura eletrônica espera a senha que chegou por mensagem uma hora antes. Quem entra não assinou contrato, não conhece o dono, vai ficar três noites e partir no domingo. Para quem hospeda, é renda. Para o condomínio, às vezes é incômodo. E para a lei, a partir da reforma tributária, essa cena ganhou um nome novo: hospedagem.
Poucos temas da reforma geraram tanto boato. Circulou nas redes que todo anfitrião passaria a pagar um imposto de hotel. Não é verdade. Mas também não é verdade que nada muda. A resposta honesta mora no meio, e depende de três perguntas: por quanto tempo você aluga, quantos imóveis você tem e quanto você recebe por ano.
Em uma frase: aluguel de até 90 dias passa a ser tratado como hospedagem, com imposto maior que o do aluguel comum. Mas a pessoa física só paga se tiver mais de três imóveis alugados e receita acima de R$ 240 mil por ano. Quem tem um ou dois apartamentos no Airbnb continua pagando apenas o imposto de renda, como hoje.
Noventa dias: a linha que separa a casa do hotel
A Lei do Inquilinato, de 1991, já conhecia a locação por temporada: aquela feita para lazer, estudo, tratamento de saúde ou trabalho temporário, por no máximo 90 dias. Para o direito civil, isso sempre foi aluguel. Você cede o uso do imóvel e recebe por isso.
A Lei Complementar 214, no seu artigo 253, olhou para a mesma cena com outros olhos. Para fins de IBS e CBS, a locação de imóvel residencial por até 90 dias passa a seguir as mesmas regras dos serviços de hotelaria. O motivo é concorrencial. Os hotéis argumentaram que disputam o mesmo hóspede com uma carga de impostos muito maior, e o legislador decidiu colocar os dois na mesma régua.
O critério é o prazo da estadia, não o nome do contrato nem o aplicativo usado. Veja como fica na prática:
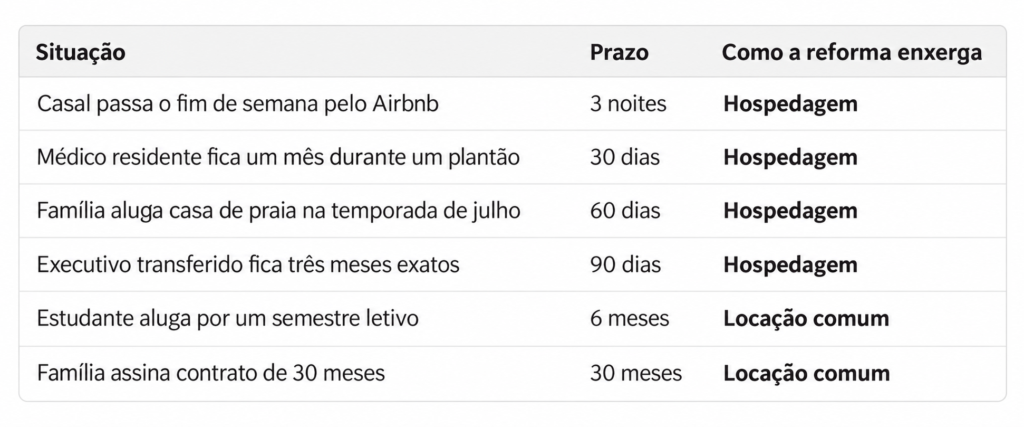
Um imóvel pode, inclusive, viver as duas coisas no mesmo ano: diárias no verão e um contrato de seis meses depois. Cada estadia é olhada pelo seu próprio prazo.
Hospedagem não significa imposto para todo mundo
Aqui está a parte que desfaz o boato. O texto original da LC 214 dizia que a temporada seguiria as regras de hotelaria, mas não dizia quando a pessoa física passaria a ser contribuinte. A dúvida gerou pânico entre anfitriões. A correção veio em 2026, com a Lei Complementar 227, que acrescentou ao artigo 253 a regra que faltava: na temporada, a pessoa física segue os mesmos limites do aluguel comum.
Ou seja, a pessoa física que aluga por temporada só paga IBS e CBS se cumprir as duas condições ao mesmo tempo:
1- Ter mais de três imóveis alugados.
2- Receber mais de R$ 240 mil por ano com os aluguéis.
Quem não cumpre uma delas está fora. Quem tem três apartamentos faturando R$ 400 mil por ano está fora. Quem tem cinco apartamentos faturando R$ 200 mil também está fora.
Já a empresa que opera imóveis por temporada, seja uma administradora de short stay, seja a holding de uma família, é contribuinte desde o primeiro imóvel e desde o primeiro real, como qualquer hotel.
O tamanho da mordida
Para quem entra na regra, quanto se paga? A hotelaria recebeu uma redução de 40% na alíquota. Com a alíquota de referência estimada de 26,5%, isso dá 15,9%. E, segundo a leitura corrente das regras, o anfitrião contribuinte também abate da base o redutor social de R$ 600 por mês, por imóvel, o mesmo do aluguel residencial.
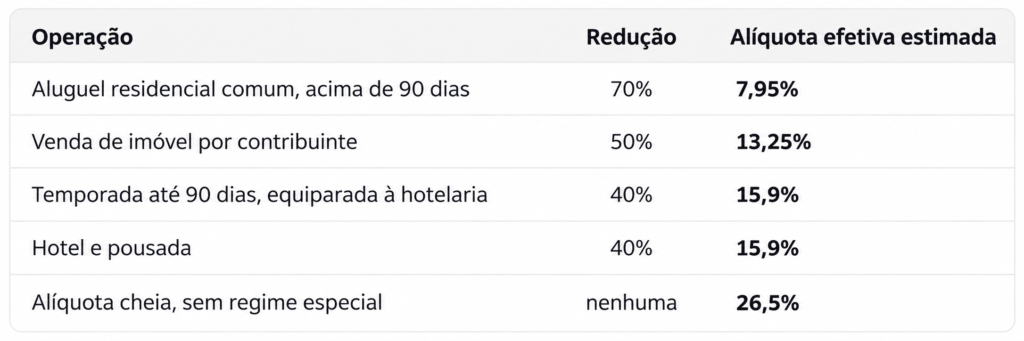
Todas as contas desta série usam a alíquota de referência estimada de 26,5%. O número oficial para 2027 será fixado pelo Senado até 15 de dezembro de 2026.
Repare: para quem é contribuinte, a mesma chave entregue ao mesmo apartamento pode pagar 7,95% ou 15,9%, a depender só do prazo da estadia. É o dobro.
Um apartamento, um ano inteiro de diárias
Vamos às contas. Imagine um apartamento de dois quartos, bem decorado, num bairro valorizado de Goiânia, com diária média de R$ 350 e ocupação de 65% ao longo do ano. São números comuns em imóveis bem administrados e dão 237 noites ocupadas.
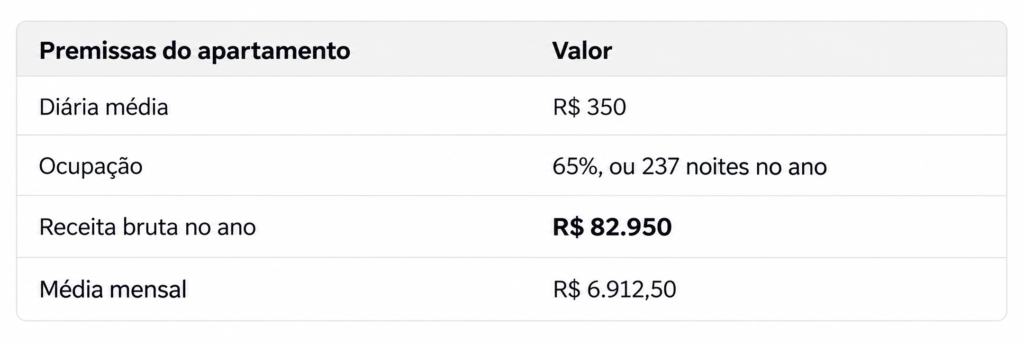
Valores hipotéticos, arredondados para facilitar a leitura. As contas mostram o cenário da reforma completa, a partir de 2033.
História 1 · Ana tem um apartamento no Airbnb
Ana é professora e comprou o apartamento como investimento. É o único imóvel que ela aluga. Recebeu R$ 82.950 no ano.
IBS e CBS devidos: R$ 0.
Ana tem um imóvel, não mais de três. Mesmo que faturasse R$ 300 mil com ele, continuaria fora. Para ela, a reforma não muda nada: segue declarando os aluguéis no imposto de renda, pelo carnê leão, como sempre.
História 2 · Carlos tem quatro apartamentos iguais ao de Ana
Carlos montou uma pequena operação: quatro apartamentos idênticos, todos por diária. Receita total: 4 × R$ 82.950 = R$ 331.800 por ano. Mais de três imóveis e mais de R$ 240 mil. Carlos cruzou as duas linhas e passa a ser contribuinte, tributado como hospedagem.
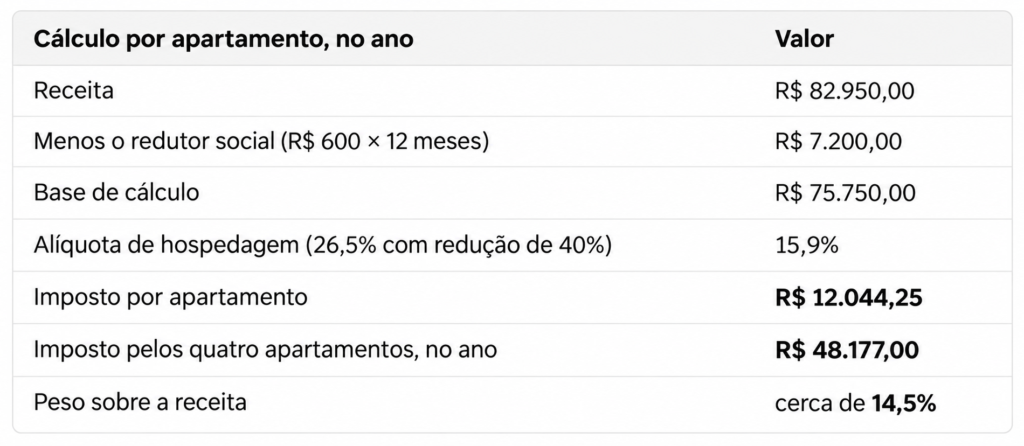
É um custo novo. Hoje Carlos paga apenas imposto de renda sobre essa renda. O imposto de renda continua, e o IBS e a CBS se somam a ele.
A linha de corte · Quando os mesmos quatro apartamentos ficam de fora
O que decide aqui é a receita: Carlos já tem mais de três imóveis. Se os quatro apartamentos rendessem menos, a conta mudaria por completo:
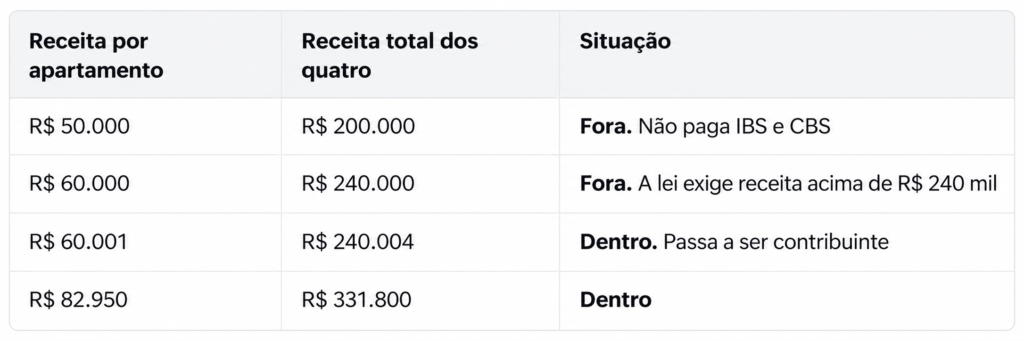
Para quem opera perto da linha, o faturamento anual passa a ser um número a acompanhar mês a mês. O valor de R$ 240 mil será corrigido ao longo do tempo.
Diária ou contrato longo: a conta que ficou mais apertada
Agora a pergunta que todo investidor vai fazer: com o imposto novo, ainda vale alugar por diária? Vamos comparar os mesmos quatro apartamentos de Carlos em dois modelos.
A diária rende mais, mas custa mais para operar: limpeza a cada saída, taxa da plataforma, enxoval, energia, internet, condomínio e IPTU por conta do dono. No contrato longo, o inquilino costuma pagar condomínio e IPTU, e o dono paga a administração da imobiliária.
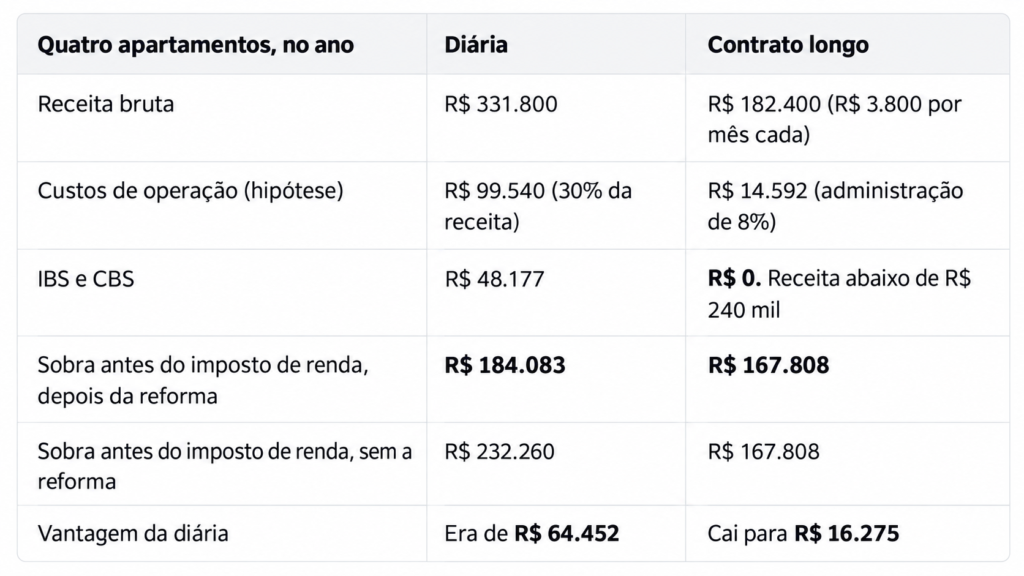
Premissas hipotéticas. Custos de operação variam muito conforme o imóvel, a região e a forma de gestão. O imposto de renda foi deixado de fora das duas colunas para isolar o efeito da reforma.
A diária continua rendendo mais, mas a vantagem encolheu de cerca de R$ 64 mil para cerca de R$ 16 mil por ano. E há um detalhe fino: no contrato longo, a receita de Carlos fica abaixo de R$ 240 mil, e ele sai inteiramente do IBS e da CBS. O mesmo patrimônio, com outra estratégia de uso, muda de lado da linha.
Não existe resposta única. Existe conta. Para quem tem um ou dois imóveis, nada disso se aplica. Para quem vive de diárias em escala, a reforma transforma a escolha entre curta e longa estadia numa decisão financeira que precisa ser refeita com calma.
Quando o hóspede é uma empresa
Existe um efeito menos comentado. No sistema novo, uma empresa que compra um serviço normalmente abate o imposto pago, o tal crédito. Na hotelaria, porém, a lei não permite esse crédito a quem contrata a hospedagem. Isso vale para hotéis e, por extensão, para a temporada tributada como hospedagem.
Para quem recebe executivos, equipes de obra ou profissionais em trânsito pagos por empresas, o imposto fica inteiro no preço. Não muda nada para o turista pessoa física, mas pesa na negociação com clientes corporativos.
E o aplicativo, faz o quê?
A reforma dá às plataformas digitais um papel importante no recolhimento dos novos tributos, e a Receita tem ampliado o cruzamento de dados com elas. Como exatamente isso vai funcionar para anfitriões pessoas físicas ainda depende de regulamentação específica: se haverá retenção automática, emissão de documento ou apenas troca de informações.
Uma coisa já é certa: a receita de quem hospeda por aplicativo fica cada vez mais visível ao fisco. Organizar os números agora é prudência, não exagero.
O que continua exatamente igual:
O imposto de renda sobre os aluguéis segue as regras atuais, pelo carnê leão para a pessoa física. A Lei do Inquilinato continua regendo a relação civil da temporada.
As regras de condomínio também não mudam com a reforma. Decisões do Superior Tribunal de Justiça já reconheceram que a convenção de um condomínio residencial pode restringir a locação por curtíssimo prazo. Antes de comprar um imóvel para diárias, a convenção do prédio continua sendo o primeiro documento a ler.
O que ainda está em aberto
A alíquota oficial sai até 15 de dezembro. A forma de contar os imóveis, o que a lei chama de imóveis distintos, ainda depende de regulamento, inclusive quando um mesmo dono combina imóveis em diária e em contrato longo. Falta definir como as taxas da plataforma entram na base de cálculo e qual será o papel exato dos aplicativos no recolhimento.
Há ainda advogados que contestam a própria equiparação da temporada à hotelaria, porque o direito brasileiro sempre tratou locação como cessão de uso, não como serviço. Esse debate pode chegar aos tribunais.
Perguntas de quem entrega a chave
Tenho um apartamento no Airbnb. Muda alguma coisa?
Não. Com um imóvel você está fora do IBS e da CBS, qualquer que seja a receita. Continua pagando só o imposto de renda.
Tenho três apartamentos que faturam muito bem. Pago?
Não. A lei exige mais de três imóveis. Com três, mesmo acima de R$ 240 mil, você continua fora.
Posso fazer contratos de 91 dias para escapar da hospedagem?
O que importa é o prazo real da estadia. Um contrato de 91 dias usado para uma estadia de quatro noites não muda a natureza da operação e pode ser questionado pelo fisco como planejamento abusivo.
Tenho imóveis em diária e outros em contrato longo. Como conto?
A lei olha para o conjunto dos imóveis alugados, mas o detalhe da contagem ainda depende de regulamento. Quem está perto dos limites deve acompanhar com um contador.
Vale abrir uma empresa para alugar por temporada?
Depende da escala. A empresa é contribuinte desde o primeiro imóvel, mas pode abater créditos de despesas como mobília e serviços. A comparação entre pessoa física e empresa será tema de uma matéria própria.
O meu condomínio pode proibir o Airbnb?
Isso não tem relação com a reforma. Mas a convenção do condomínio pode, sim, restringir a locação de curtíssimo prazo, conforme decisões do STJ.
A chave que muda de mão
Toda estadia curta tem algo de provisório e de bonito. Alguém chega com pouca bagagem, ocupa por três noites a casa de outra pessoa, dorme no lençol que outra pessoa escolheu, e parte deixando a chave na mesma caixinha onde a encontrou. Há uma confiança silenciosa nesse gesto.
A reforma não quebra essa confiança. Ela apenas pede que quem fez da chave um negócio passe a fazer contas de negócio. Para a professora com um apartamento, a vida segue igual. Para quem opera em escala, começa o tempo de comparar diária e contrato longo, pessoa física e empresa, receita e margem, com os números na mesa. É nesse ponto que um bom corretor deixa de ser quem apenas abre a porta e passa a ser quem ajuda a decidir o que fazer com ela.
Eduardo Mendes
Fundador e diretor executivo da Orla Experiência Imobiliária